Më 1 janar 2025, gazi rus pushoi së rrjedhuri drejt Evropës përmes tubacioneve të Ukrainës. Marrëveshja pesëvjeçare e tranzitit mes kompanive shtetërore të dy vendeve skadoi dhe nuk u rinovua. Për shumicën e Bashkimit Evropian, momenti kaloi pa dramë. Kjo tregon sa shumë ka ndryshuar tregu evropian i gazit që nga viti 2022, kur kontinenti u përball me krizën më të rëndë energjetike në dekada.
Megjithatë, ndryshimi nuk do të thotë qetësi. Çmimet janë më të ulëta se në kulmin e krizës, por mbeten afërsisht dyfishi i niveleve që bizneset dhe familjet evropiane ishin mësuar t’i paguanin para vitit 2021. Ky artikull shpjegon çfarë ndodhi, si u përshtat Evropa dhe pse çështja ka rëndësi edhe për Ballkanin Perëndimor.
Çfarë ndodhi në vitet 2021–2022
Para krizës, Rusia ishte furnizuesi më i madh i gazit për Bashkimin Evropian, me afro 45 për qind të importeve në vitin 2021 sipas të dhënave të Komisionit Evropian. Gazi vinte kryesisht përmes tubacioneve: Nord Stream nën Detin Baltik, rrjeti që kalonte përmes Ukrainës dhe linjat përmes Bjellorusisë dhe Turqisë.
Tensionet filluan që në vjeshtën e vitit 2021, kur rezervat evropiane ishin nën mesataren dhe furnizimet nga lindja u pakësuan. Pas pushtimit të plotë të Ukrainës në shkurt 2022, flukset u ulën gradualisht, derisa Nord Stream ndaloi krejtësisht. Në shtator 2022, shpërthimet dëmtuan tubacionet nën det, duke e mbyllur përfundimisht atë rrugë.
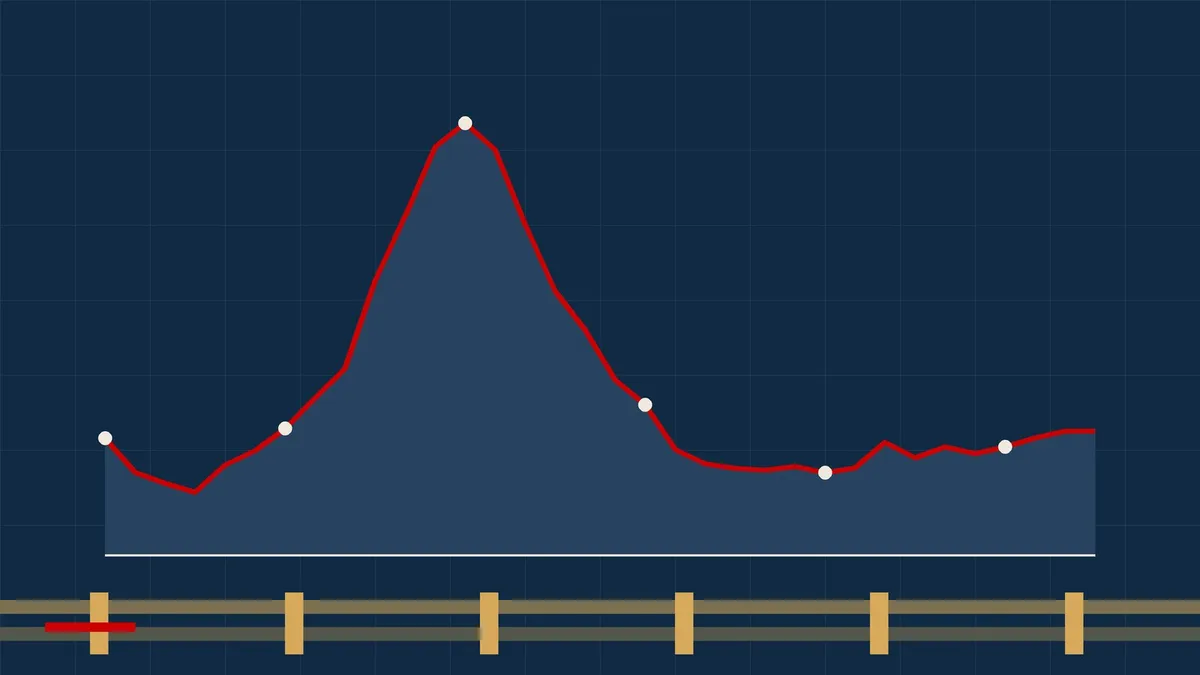
Pasoja më e dukshme ishte çmimi. Referenca kryesore evropiane, tregu holandez TTF, kaloi mbi 300 euro për megavat-orë në gusht 2022. Për krahasim, para krizës gazi tregtohej zakonisht rreth 20 euro për megavat-orë. Industritë që konsumojnë shumë energji, si prodhimi i plehrave kimike, qelqit dhe çelikut, ulën prodhimin ose e ndaluan përkohësisht.
Si u përgjigj Evropa
Reagimi evropian pati tri shtylla kryesore: mbushjen e rezervave, uljen e konsumit dhe gjetjen e furnitorëve të rinj.
Rezervat. Në qershor 2022, BE-ja miratoi një rregullore që i detyron shtetet anëtare t’i mbushin depozitat e gazit deri në 90 për qind të kapacitetit deri më 1 nëntor të çdo viti. Depozitat funksionojnë si jastëk sigurie: gazi blihet gjatë verës dhe përdoret në dimër, kur kërkesa për ngrohje rritet.
Kursimi. Shtetet anëtare ranë dakord për një synim vullnetar për të ulur konsumin e gazit me 15 për qind, krahasuar me mesataren e pesë viteve të mëparshme. Kombinimi i çmimeve të larta, dimrave relativisht të butë dhe masave të kursimit e uli kërkesën më shumë se kaq.
Furnitorët e rinj. Norvegjia u bë furnizuesi më i madh i gazit me tubacion për BE-në. Njëkohësisht, importet e gazit natyror të lëngshëm (LNG) me anije u rritën ndjeshëm, me Shtetet e Bashkuara në krye të listës. Gjermania, e cila para krizës nuk kishte asnjë terminal LNG, ndërtoi me shpejtësi terminale lundruese në bregdetin e saj verior.
Plani REPowerEU, i paraqitur në maj 2022, e vendosi këtë përpjekje në një kornizë politike: diversifikim i furnizimit, efikasitet më i lartë dhe përshpejtim i energjisë së rinovueshme.
Pse fundi i tranzitit ukrainas nuk solli krizë
Deri në fund të vitit 2024, vetëm një pjesë e vogël e gazit rus arrinte ende në BE përmes Ukrainës, kryesisht drejt Sllovakisë, Austrisë dhe, në mënyrë indirekte, vendeve fqinje. Pjesa më e madhe e tregut ishte përshtatur tashmë. Vendet më të prekura kishin kohë të përgatiteshin, sepse skadimi i marrëveshjes ishte i ditur prej vitesh.
Megjithatë, pasojat nuk ishin zero. Moldavia, dhe veçanërisht rajoni separatist i Transnistrisë, u përball me mungesa serioze energjie në janar 2025. Në tregun e përbashkët evropian, humbja e këtyre vëllimeve e bëri sistemin pak më të ngushtë pikërisht në mes të dimrit.
Pse çmimet mbeten të ndjeshme
Dimri 2024–2025 ishte më i ftohtë dhe me më pak erë se dy dimrat paraardhës. Kjo do të thotë më shumë ngrohje dhe më shumë gaz i djegur për prodhimin e energjisë elektrike, kur turbinat me erë prodhojnë pak. Depozitat u zbrazën më shpejt se në vitet 2023 dhe 2024, dhe çmimet u rritën në nivelet më të larta që nga viti 2023.
Ekzistojnë edhe tri faktorë strukturorë:
- Varësia nga LNG-ja globale. Anijet me gaz të lëngshëm shkojnë atje ku paguhet më shumë. Evropa tani konkurron drejtpërdrejt me Azinë, veçanërisht me Kinën, Japoninë dhe Korenë e Jugut.
- Rimbushja e depozitave. Kur rezervat bien shumë gjatë dimrit, blerjet e verës duhet të jenë më të mëdha, gjë që mund t’i mbajë çmimet të larta edhe jashtë sezonit të ngrohjes.
- Rreziqet gjeopolitike. Çdo ndërprerje në rrugët detare, si ajo që po ndodh në Detin e Kuq, ndikon në kostot e transportit dhe në kohën e dorëzimit të ngarkesave.
Çfarë do të thotë kjo për Ballkanin Perëndimor
Kosova është një rast i veçantë: nuk ka rrjet shpërndarjeje të gazit natyror dhe energjinë elektrike e prodhon kryesisht nga linjiti. Për këtë arsye, efekti i drejtpërdrejtë i çmimit të gazit është i kufizuar. Efekti indirekt, megjithatë, është i pranishëm: kur çmimi i gazit rritet në Evropë, rritet edhe çmimi i energjisë elektrike në bursat rajonale, prej nga Kosova importon energji në periudhat e kërkesës së lartë.
Shqipëria ndodhet në rrugën e Gazsjellësit Trans-Adriatik (TAP), i cili që nga fundi i vitit 2020 transporton gaz nga Azerbajxhani drejt Italisë. Megjithatë, rrjeti i brendshëm shqiptar i gazit është ende shumë i kufizuar. Vende të tjera të rajonit, si Serbia, mbeten të varura kryesisht nga gazi rus që vjen përmes rrugës së Turqisë.
Çfarë mund të pritet më tej
Pritjet e tregut mbështeten te dy zhvillime. E para, kapacitetet e reja të eksportit të LNG-së në Shtetet e Bashkuara dhe Katar pritet të shtojnë ofertën globale në vitet e ardhshme, gjë që mund t’i ulë çmimet. E dyta, rritja e energjisë diellore dhe asaj me erë në Evropë e zvogëlon gradualisht rolin e gazit në prodhimin e energjisë elektrike.
Deri atëherë, Evropa mbetet e ekspozuar ndaj dimrave të ftohtë dhe ndaj konkurrencës globale. Për konsumatorët, mësimi i krizës është i qartë: siguria energjetike nuk varet vetëm nga sa gaz blihet, por edhe nga sa me efikasitet përdoret. Kjo është arsyeja pse debati për makinat elektrike, izolimin e ndërtesave dhe pompat e nxehtësisë është pjesë e së njëjtës histori.
Përfundim
Tre vjet pas krizës, tregu evropian i gazit është më i diversifikuar dhe më pak i varur nga një furnitor i vetëm. Fundi i tranzitit përmes Ukrainës e vërtetoi këtë. Por diversifikimi ka një çmim: gazi mbetet më i shtrenjtë se para vitit 2021 dhe më i ndjeshëm ndaj motit, tregjeve globale dhe gjeopolitikës. Për vendet e Ballkanit Perëndimor, sfida mbetet e njëjtë: të ulin varësinë nga lëndët djegëse të importuara pa rrezikuar sigurinë e furnizimit.